

La gestion des factures fournisseurs désigne l’ensemble des étapes permettant de contrôler, valider, payer et conserver les factures liées aux achats de l’entreprise.
Bien gérer ses factures fournisseurs repose sur quelques principes essentiels : les contrôler, vérifier leur cohérence avec les achats réalisés, respecter les délais de paiement et organiser leur suivi.
Dans cet article, nous détaillons chaque étape pour vous aider à sécuriser vos paiements, éviter les erreurs et vous conformer aux nouvelles obligations de facturation électronique.
À retenir :
|
Au sommaire :
- Qu’est-ce qu’une facture fournisseur ?
- Quelles sont les étapes du traitement d’une facture fournisseur ?
- Quels sont les différents formats de factures fournisseurs ?
- Quelles sont les étapes du traitement d’une facture fournisseur ?
- Quelles sont les bonnes pratiques pour gérer ses factures fournisseurs ?
- Comment gérer les délais de paiement des fournisseurs et préserver sa trésorerie ?
- Pourquoi dématérialiser la gestion de ses factures fournisseurs ?
- Comment archiver et conserver ses factures fournisseurs ?
- Comment FIDUCIAL vous aide à gérer vos factures fournisseurs ?
Qu’est-ce qu’une facture fournisseur ?
Une facture fournisseur est une facture émise par un fournisseur pour constater la vente d’un bien ou la réalisation d’une prestation au profit de votre entreprise et indiquer le montant à régler.
Pour l’entreprise cliente, elle constitue une pièce justificative de l’achat et sert notamment à son enregistrement comptable et, lorsque les conditions sont réunies, à l’exercice du droit à déduction de la TVA. Avant de la comptabiliser ou de la payer, il est donc important de vérifier qu’elle comporte les principales mentions obligatoires et qu’elle correspond bien à l’opération réalisée.
Quelles sont les étapes de gestion d’une facture fournisseur ?
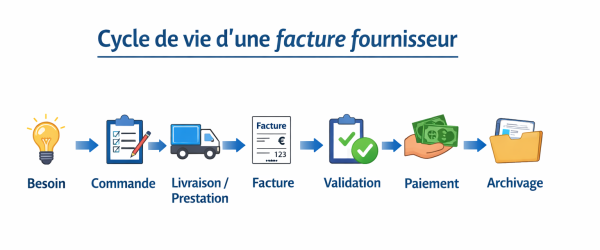
La gestion d’une facture fournisseur suit plusieurs étapes, depuis l’achat et la réception de la facture jusqu’à son contrôle, son paiement, sa comptabilisation et sa conservation.
Une gestion fragmentée est souvent source de pertes financières (doublons, pénalités de retard). Au contraire, une vision globale permet de maîtriser chaque euro engagé et d'optimiser votre besoin en fonds de roulement.
Le traitement d’une facture se prolonge enfin par sa conservation pendant la durée légale applicable, dans des conditions permettant de préserver son intégrité et son accessibilité.
Quels sont les différents formats de factures fournisseurs ?
Les factures fournisseurs peuvent être reçues sous différents formats, mais tous ne permettent pas le même niveau d’automatisation ni ne répondent à la définition réglementaire d’une facture électronique.
En pratique, une entreprise peut encore être amenée à traiter des factures papier, des PDF simples et des factures électroniques structurées ou mixtes, selon les opérations concernées.
| Format | Avantages | Inconvénients |
|---|---|---|
| Papier | Simple | Temps de traitement élevé |
| Facile à recevoir | Double saisie, risque d'erreur | |
| Électronique | Automatisation, fiabilité | Nécessite un outil adapté |
La facture papier
Bien qu'elle tende à diminuer avec la dématérialisation, elle impose une lourde manipulation manuelle (ouverture du courrier, numérisation, archivage physique). Son traitement mobilise davantage de temps administratif en raison des manipulations manuelles qu’elle impose.
La facture PDF (simple)
Reçue par e-mail, elle semble pratique mais vous oblige souvent à recopier manuellement les informations (montants, TVA, IBAN) sur votre banque pour faire vos virements, ou dans un tableau de suivi pour piloter votre activité. Sans outil dédié, cette double saisie est une source majeure d'erreurs de frappe et d'oublis de paiement.
La facture électronique
La facturation électronique (e-invoicing) devient progressivement obligatoire pour les opérations entrant dans le champ de la réforme entre entités établies en France et assujetties à la TVA.
Depuis le 1er septembre 2026, toutes les entitiés établies en France et assujetties à la TVA, y compris celles bénéficiant de la franchise en base, doivent être en mesure de recevoir les factures électroniques entrant dans le champ de la réforme via une plateforme agréée par l’administration. En revanche, l’obligation d’émission sera progressive, les PME et micro-entreprises basculant en 2027. L’usage d'un logiciel de gestion connecté à votre plateforme agréée pourra alors s’avérer utile : il 'lira' la facture à votre place, réduisant fortement les ressaisies manuelles et le risque d’erreur.
⚠️ Hors champ du e-invoicing : les opérations avec des particuliers et certaines opérations internationales ne relèvent pas de l’obligation de facturation électronique entre entreprises françaises, mais certaines doivent faire l’objet d’une transmission de données à l’administration au titre du e-reporting. Dans ces cas, les factures continueront de circuler sous format classique ou numérique. Cependant, certaines de ces transactions devront toujours être déclarées à l’administration sous forme de transmission de données (e-reporting).
Avec la facturation électronique, le traitement de la facture peut être suivi au moyen de différents statuts transmis par les plateformes agréées. Ils permettent notamment d’identifier une facture déposée, rejetée, refusée ou encaissée et de repérer plus rapidement les factures bloquées ou contestées.
Quelles sont les étapes du traitement d’une facture fournisseur ?
De sa réception à son règlement, le traitement d’une facture fournisseur comprend principalement son contrôle, son rapprochement avec l’achat réalisé, sa comptabilisation et sa validation avant paiement.
| Étape | Objectif | Action |
|---|---|---|
| Contrôle | Vérifier la conformité | Mentions obligatoires, TVA |
| Rapprochement | Éviter les erreurs | Comparer commande / livraison / facture |
| Enregistrement | Suivi comptable | Comptabilisation et préparation du paiement |
1. Le contrôle de conformité et le droit au refus
Dès réception, vérifiez que la facture comporte les mentions obligatoires et correspond à une opération réellement effectuée. Si elle comporte une erreur, semble frauduleuse ou ne correspond pas à l’achat réalisé, ne la validez pas et demandez au fournisseur les explications ou la correction nécessaires.
- Hors facturation électronique : signalez l’anomalie à votre fournisseur et demandez, selon la situation, une facture rectificative ou un avoir.
- Dans le cadre de la facturation électronique : le refus de la facture se fait directement via la plateforme utilisée. La facture passe alors par les statuts prévus dans son cycle de vie, qui permettent notamment de distinguer les anomalies détectées lors des contrôles de la plateforme d’un refus exprimé par le destinataire, par exemple en cas de désaccord commercial.
Que faire si une facture fournisseur est erronée ou contestée ?Si une facture comporte une erreur de prix, de quantité, de TVA ou ne correspond pas à la prestation réalisée, ne la modifiez pas vous-même. Demandez au fournisseur d’établir, selon la situation, une facture rectificative ou un avoir avant de poursuivre son traitement. |
2. Le rapprochement : un bouclier contre les erreurs
Le rapprochement consiste à comparer la facture avec vos documents d'achat :
- Le devis ou le bon de commande : les prix unitaires et remises négociés sont-ils respectés ?
- Le bon de livraison ou l'attestation de service : les quantités correspondent-elles à ce qui a été reçu ou réalisé ? Pour les services, cela correspond-il au contrat ou au devis initial ? En cas d’écart, ne validez pas la facture avant d’avoir clarifié la situation avec le fournisseur et demandez, si nécessaire, une facture rectificative ou un avoir.
Ce type de vérification constitue également l’un des principes de la Piste d’Audit Fiable (PAF) attendue par l’administration fiscale : l’entreprise doit être en mesure de relier chaque facture à l’opération réelle qu’elle justifie (commande, livraison ou prestation).
3. L'enregistrement comptable et l'imputation
Une fois validée, la facture doit être comptabilisée selon la nature de l’achat : le montant HT peut notamment être enregistré en charge, en immobilisation ou dans un compte d’achat approprié, la TVA déductible est comptabilisée lorsqu’elle ouvre droit à déduction et le montant TTC constitue la dette envers le fournisseur.
Pour les prestations de services, le droit à déduction de la TVA dépend notamment de la date à laquelle la taxe devient exigible chez le fournisseur : en principe, la TVA est exigible lors de l’encaissement, sauf notamment si le prestataire a opté pour le paiement de la TVA d’après les débits.
Si la tenue de votre comptabilité est confiée à votre cabinet comptable, celui-ci réalise ces enregistrements dans le cadre de la mission qui lui a été confiée, à partir des pièces que vous lui transmettez.
⚠️ Spécificité internationale : si vous achetez des services auprès d’un fournisseur situé à l’étranger, des règles spécifiques de TVA peuvent s’appliquer, notamment le mécanisme d’autoliquidation de la TVA. Ces opérations doivent être correctement identifiées en comptabilité afin d’éviter toute erreur déclarative.
Quelles sont les bonnes pratiques pour gérer ses factures fournisseurs ?
Pour bien gérer vos factures fournisseurs, centralisez les informations utiles, sécurisez la validation des paiements et conservez les justificatifs nécessaires.
- Structurer vos informations fournisseurs : une gestion efficace commence par une base fournisseurs fiable. Pour chaque partenaire, enregistrez les informations utiles : identité, SIREN ou SIRET lorsqu’il est applicable, coordonnées, conditions de règlement et coordonnées bancaires préalablement vérifiées.
- Sécuriser les changements de coordonnées bancaires : lorsqu’un fournisseur vous communique un nouvel IBAN, ne vous fiez pas uniquement au document ou à l’e-mail reçu. Vérifiez la modification auprès d’un contact connu du fournisseur avant d’effectuer le premier paiement sur le nouveau compte.
- Contrôler la facture avant paiement : avant de régler une facture, vérifiez systématiquement qu’elle correspond bien à l’opération réalisée. Une méthode simple consiste à comparer trois documents : la commande ou le devis (ce qui était prévu), le bon de livraison ou l’attestation de service (ce qui a été réalisé), la facture (ce qui vous est demandé). Ce contrôle permet d’éviter les erreurs de facturation et certaines fraudes. Une fois cette vérification effectuée, vous pouvez formaliser la validation du paiement via un "bon à payer".
- Anticiper le cycle de vie du document : centralisez les documents utiles à la relation fournisseur, comme les devis signés, contrats et grilles tarifaires, ainsi que les justificatifs obligatoires lorsque votre situation l’exige. Par exemple, l’attestation de vigilance doit être demandée au cocontractant pour les contrats d’au moins 5 000 € HT concernés par cette obligation, puis renouvelée tous les six mois jusqu’à la fin du contrat.
Comment gérer les délais de paiement des fournisseurs et préserver sa trésorerie ?
Respecter les délais de paiement permet à la fois de sécuriser vos relations fournisseurs, d’éviter les pénalités de retard et de mieux piloter votre trésorerie. Une gestion maîtrisée transforme une contrainte administrative en un véritable levier de négociation.
Le cadre légal : comprendre l'article L441-10
Entre professionnels, à défaut de délai convenu, le règlement doit en principe intervenir au plus tard 30 jours après la réception des marchandises ou l’exécution de la prestation. Lorsqu’un délai est convenu, il ne peut en principe dépasser 60 jours à compter de la date d’émission de la facture ou, par dérogation, 45 jours fin de mois si ce délai est expressément prévu au contrat et n’est pas abusif. Des règles particulières existent toutefois pour certaines opérations et certains secteurs.
Le non-respect de ces échéances entraîne des sanctions lourdes qui impactent directement votre rentabilité :
- Pénalités de retard : elles sont exigibles dès le lendemain de la date de règlement prévue, sans rappel préalable. Leur taux est celui prévu dans les conditions de règlement, sans pouvoir être inférieur à trois fois le taux de l’intérêt légal ; à défaut de taux différent valablement prévu, le taux de référence est celui de la Banque centrale européenne applicable dans les conditions prévues par le Code de commerce, majoré de 10 points.
- Indemnité forfaitaire de 40 € : due pour chaque facture payée en retard, elle vise à couvrir les frais de recouvrement engagés par votre fournisseur.
Anticiper les sorties de fonds avec un échéancier
Pour ne plus subir vos échéances, passez d'une gestion réactive à une gestion prévisionnelle. L’utilisation d’un logiciel permet de générer un échéancier de paiement automatisé.
- Lissage de la trésorerie : visualisez vos sorties de fonds par semaine pour éviter les "pics" de décaissement qui fragilisent votre compte bancaire.
- Alertes de paiement : paramétrez des rappels avant l'échéance pour valider les factures en amont et éviter les oublis administratifs.
- Priorisation : identifiez vos fournisseurs stratégiques pour lesquels le respect des délais est vital pour la continuité de votre approvisionnement.
Le financement : optimiser votre Besoin en Fonds de Roulement (BFR)
Si votre trésorerie est momentanément tendue, ne restez pas dans l'attente du retard. Utilisez des leviers financiers :
- L'escompte commercial : si vous disposez d'un excédent de trésorerie, un paiement anticipé peut être négocié en contrepartie d’une réduction de prix. Avant de l’accepter, comparez l’économie obtenue avec vos autres besoins et solutions de trésorerie.
- L'affacturage inversé (reverse factoring) : dans certains cas, notamment lorsque les volumes d’achats sont importants, cette solution peut être utilisée. Un établissement financier règle vos fournisseurs à votre place dès la validation de la facture. Vous remboursez ensuite l'organisme à l'échéance initiale, préservant ainsi vos liquidités.
- La négociation amiable : en cas de difficulté passagère, communiquez avec votre partenaire pour demander un échelonnement exceptionnel, tout en restant dans les limites du cadre légal.
Pourquoi dématérialiser la gestion de ses factures fournisseurs ?
La dématérialisation n'est pas qu'une contrainte, c'est un levier de productivité. Mais attention : dématérialiser ne se limite pas à scanner ses documents.
Réduction des coûts et lutte contre la fraude
Passer du traitement manuel à une solution logicielle permet de :
- Détecter les doublons : le système vous alerte immédiatement si une facture comportant un numéro déjà enregistré tente d'intégrer votre gestion. Cela évite de payer deux fois le même prestataire par simple erreur de classement.
- Sécuriser les règlements par vos données de référence : certains outils permettent de préparer les paiements à partir de coordonnées bancaires préalablement enregistrées et vérifiées dans la fiche fournisseur. Associé à une procédure de contrôle des changements d’IBAN, ce fonctionnement peut réduire le risque de fraude au virement.
Pour sélectionner l'outil adapté à votre structure, consultez nos conseils sur les critères de choix d’un logiciel de gestion des achats.
Gain de temps et de productivité
L'intégration automatique des données en comptabilité libère vos équipes des tâches de saisie chronophages. EEn réduisant les manipulations et ressaisies manuelles, vous pouvez limiter certains risques d’erreur et accélérer le cycle de validation. Cela permet à vos collaborateurs de se recentrer sur des missions à plus haute valeur ajoutée, comme l'analyse des coûts ou la négociation stratégique.
Comment archiver et conserver ses factures fournisseurs ?
Les factures fournisseurs doivent être conservées pendant les durées légales applicables, même après leur paiement. L'archivage doit garantir que le document ne sera ni modifié, ni altéré, ni perdu.
Durée de conservation et force probante
Les documents comptables et leurs pièces justificatives, dont les factures, doivent être conservés pendant 10 ans au titre du Code de commerce. La réglementation fiscale prévoit par ailleurs un délai de conservation de 6 ans pour les documents sur lesquels peut s’exercer le droit de contrôle de l’administration.
Pour les factures conservées sous forme électronique, les modalités de conservation doivent permettre de préserver leur contenu et leur intégrité pendant la durée requise ; un simple stockage sur un ordinateur ou un disque externe n’apporte pas nécessairement, à lui seul, ces garanties. Le système d’archivage doit garantir l’intégrité, la lisibilité et l’accessibilité des factures pendant toute la durée légale de conservation. Dans la pratique, de nombreuses entreprises utilisent un coffre-fort numérique ou une solution d’archivage électronique afin d’assurer ces garanties.
Pour en savoir plus, consulter notre article sur le stockage des factures électroniques.
Faciliter les futurs contrôles fiscaux
En cas de vérification de comptabilité, l'inspecteur des finances publiques demandera à voir vos justificatifs. Un archivage bien structuré, où chaque facture est liée à son écriture comptable, vous évite des recherches stressantes.
Comment FIDUCIAL vous aide à gérer vos factures fournisseurs ?
FIDUCIAL accompagne les TPE et PME dans la centralisation, le traitement et le suivi de leurs factures fournisseurs grâce à des solutions dédiées à la gestion des achats.
Avec notre logiciel de gestion des achats Facilia, simplifiez le traitement de vos factures fournisseurs :
- Centralisation et gestion des factures : toutes vos factures fournisseurs sont regroupées dans un espace unique. Vous pouvez les recevoir, les consulter, les valider et les transmettre facilement à votre expert-comptable, tout en gardant une visibilité claire sur vos paiements et vos échéances.
- Conformité avec la facturation électronique : Facilia est connecté à la plateforme agréée FIDUCIAL Cloud, ce qui facilite la réception, la transmission et le suivi des factures électroniques.
- Intégration comptable simplifiée : les factures sont validées puis archivées dans le respect des obligations légales. Pour nos clients en tenue de comptabilité, elles alimentent automatiquement et de manière sécurisée le dossier comptable, améliorant la visibilité sur votre trésorerie.
Bien gérer ses factures fournisseurs contribue à maîtriser sa trésorerie et à entretenir des relations saines avec ses partenaires économiques. En associant des contrôles internes rigoureux à des outils de dématérialisation performants, vous gagnez un temps précieux. Vous facilitez également le respect de vos obligations comptables, fiscales et réglementaires tout en libérant des ressources pour le développement de votre activité.

